
Τουρισμός με ιστορικά υψηλές επιδόσεις
Το 2025 αποτέλεσε χρονιά-ορόσημο για τον ελληνικό τουρισμό. Σύμφωνα με τα στοιχεία που παρουσιάζει το ΙΝΣΕΤΕ, οι διεθνείς αφίξεις, χωρίς να συνυπολογίζεται η κρουαζιέρα, έφτασαν τα 37,98 εκατομμύρια. Αν συμπεριληφθούν και οι επιβάτες της κρουαζιέρας, ο συνολικός αριθμός ανήλθε σε 43,3 εκατομμύρια.
Τα έσοδα από τον εισερχόμενο τουρισμό, εξαιρουμένης της κρουαζιέρας, διαμορφώθηκαν στα 22,6 δισ. ευρώ, καταγράφοντας αύξηση 9,8% σε σύγκριση με το 2024.
Η άμεση συνεισφορά του τουρισμού υπολογίζεται στο 13% του ΑΕΠ, ενώ η συνολική συμβολή του, άμεση και έμμεση, εκτιμάται περίπου στο 30%. Παράλληλα, οι επενδύσεις στον κλάδο ανήλθαν σε περίπου 5 δισ. ευρώ.
Η σημασία του τουρισμού δεν περιορίζεται στα ξενοδοχεία και στην εστίαση. Η δραστηριότητά του ενισχύει ένα ευρύ φάσμα επαγγελματικών κλάδων, όπως οι μεταφορές, το εμπόριο, η αγροδιατροφή, οι κατασκευές και οι πολιτιστικές υπηρεσίες.
Επομένως, η πραγματική οικονομική αξία του εξαρτάται και από το πόσο στενά συνδέεται με την υπόλοιπη παραγωγική δραστηριότητα της χώρας.
Παρά τα θετικά αποτελέσματα, η αύξηση των επισκεπτών δεν σημαίνει απαραίτητα ότι αυξάνεται αντίστοιχα και η αξία που παραμένει στους προορισμούς. Ενδεικτικά, η μέση διάρκεια παραμονής των τουριστών μειώθηκε από 7,4 διανυκτερεύσεις το 2019 σε 6,1 το 2025, σημειώνοντας πτώση 17,2%.
Η άνιση κατανομή των τουριστικών αφίξεων
Ένα από τα σημαντικότερα ευρήματα της μελέτης αφορά τη μεγάλη γεωγραφική ανισότητα στην ανάπτυξη του τουρισμού.
Σύμφωνα με το ΙΝΣΕΤΕ, οκτώ από τις 13 περιφέρειες της χώρας συγκεντρώνουν μόλις το 10% των τουριστικών εσόδων, ενώ πέντε νησιά δέχονται το 47% των διεθνών αφίξεων.
Την ίδια στιγμή, στοιχεία που παρατίθενται από το Ειδικό Χωροταξικό Πλαίσιο για τον Τουρισμό δείχνουν ότι το 90% των δημοτικών ενοτήτων, οι οποίες καλύπτουν το 95% της ελληνικής επικράτειας, εμφανίζει περιορισμένη ή σχεδόν ανύπαρκτη τουριστική ανάπτυξη.
Τα δεδομένα αυτά αναδεικνύουν ότι το ζήτημα δεν είναι απλώς ο συνολικός αριθμός των επισκεπτών, αλλά κυρίως η συγκέντρωσή τους σε συγκεκριμένες περιοχές και περιόδους του χρόνου.
Ενώ ορισμένοι δημοφιλείς προορισμοί αντιμετωπίζουν αυξημένη πίεση στις υποδομές και στους φυσικούς πόρους τους, πολλές άλλες περιοχές της χώρας παραμένουν εκτός των βασικών τουριστικών διαδρομών.
Σημαντικό πρόβλημα εξακολουθεί να αποτελεί και η εποχικότητα. Κατά το τρίτο τρίμηνο του 2025 συγκεντρώθηκε το 52,4% των διεθνών αφίξεων και το 52,5% των τουριστικών εισπράξεων, παρά τη μείωση της αντίστοιχης συγκέντρωσης σε σχέση με το 2019.
Η πρόκληση είναι διπλή: οι περιοχές με μεγάλη επισκεψιμότητα χρειάζονται καλύτερη διαχείριση των μετακινήσεων, των απορριμμάτων και των υδάτινων πόρων, ενώ οι προορισμοί με αναπτυξιακές δυνατότητες χρειάζονται επενδύσεις, καλύτερη συνδεσιμότητα και τουριστικές δραστηριότητες που μπορούν να προσελκύσουν επισκέπτες και εκτός καλοκαιριού.
Σε αυτή την προσπάθεια μπορούν να συμβάλουν οι Οργανισμοί Διαχείρισης και Προώθησης Προορισμών (DMMOs). Ο ρόλος τους, σύμφωνα με το ΙΝΣΕΤΕ, δεν πρέπει να περιορίζεται στη διαφήμιση των περιοχών, αλλά να περιλαμβάνει τον σχεδιασμό, τον συντονισμό των φορέων, την αξιοποίηση δεδομένων και την αποτελεσματικότερη διαχείριση των τουριστικών ροών.
Ελλείψεις προσωπικού παρά την αύξηση της απασχόλησης
Η διατήρηση της ανάπτυξης του τουρισμού προϋποθέτει επαρκές και κατάλληλα εκπαιδευμένο ανθρώπινο δυναμικό.
Κατά το τρίτο τρίμηνο του 2025, οι εργαζόμενοι σε καταλύματα και εστίαση ανήλθαν σε 475.200, αριθμός που αντιστοιχεί στο 10,8% της συνολικής απασχόλησης στην Ελλάδα.
Παράλληλα, καταγράφηκε βελτίωση στην ποιότητα της απασχόλησης. Το ποσοστό των εργαζομένων με πλήρη απασχόληση αυξήθηκε από 82,1% το 2019 σε 90,4% το 2025, ενώ η συμμετοχή ανδρών και γυναικών στην απασχόληση εμφανίστηκε ισορροπημένη.
Ωστόσο, οι ελλείψεις εργαζομένων εξακολουθούν να αποτελούν σημαντικό πρόβλημα. Το 2025 οι κενές θέσεις στα ξενοδοχεία αντιστοιχούσαν στο 14% των συνολικών θέσεων εργασίας, ενώ μόλις το 24% των εργαζομένων στον ξενοδοχειακό κλάδο είχε αποφοιτήσει από τουριστική σχολή.
Η εποχικότητα δυσκολεύει τη δημιουργία σταθερών επαγγελματικών προοπτικών, ενώ η ψηφιοποίηση και η τεχνητή νοημοσύνη μεταβάλλουν τις δεξιότητες που απαιτούνται στον κλάδο.
Η αντιμετώπιση των ελλείψεων δεν μπορεί να περιορίζεται στην πρόσληψη προσωπικού για την κάλυψη των αναγκών της θερινής περιόδου. Απαιτούνται περισσότερες δυνατότητες κατάρτισης, συνεχής αναβάθμιση δεξιοτήτων και επιμήκυνση της τουριστικής περιόδου.
Η ποιότητα των υπηρεσιών φιλοξενίας συνδέεται άμεσα με τις συνθήκες εργασίας και τις δυνατότητες επαγγελματικής εξέλιξης όσων απασχολούνται στον κλάδο.
Οι υποδομές εξακολουθούν να περιορίζουν την ανταγωνιστικότητα
Η Ελλάδα καταλαμβάνει την 21η θέση παγκοσμίως στον Δείκτη Ανάπτυξης Ταξιδιών και Τουρισμού του Παγκόσμιου Οικονομικού Φόρουμ, σύμφωνα με τη μελέτη. Η κατάταξή της είναι κατά 38 θέσεις καλύτερη από εκείνη που έχει στη γενική οικονομική ανταγωνιστικότητα.
Η επίδοση αυτή αναδεικνύει τη δύναμη του ελληνικού τουριστικού προϊόντος, αλλά και το περιθώριο βελτίωσης σε σχέση με ανταγωνιστικές χώρες, όπως η Ισπανία, η Γαλλία, η Ιταλία και η Πορτογαλία.
Το ΙΝΣΕΤΕ εντοπίζει σημαντικές αδυναμίες στις υποδομές και στη διακυβέρνηση. Παρότι οι τουριστικές επιχειρήσεις πραγματοποίησαν το 2025 επενδύσεις περίπου 5 δισ. ευρώ, εκ των οποίων 2,8 δισ. ευρώ στον ξενοδοχειακό κλάδο, οι ιδιωτικές πρωτοβουλίες δεν αρκούν για να καλύψουν τις ελλείψεις στα δημόσια δίκτυα και στον κοινόχρηστο χώρο.
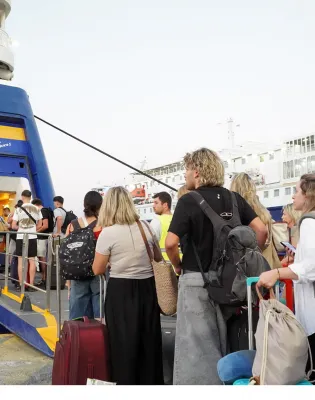
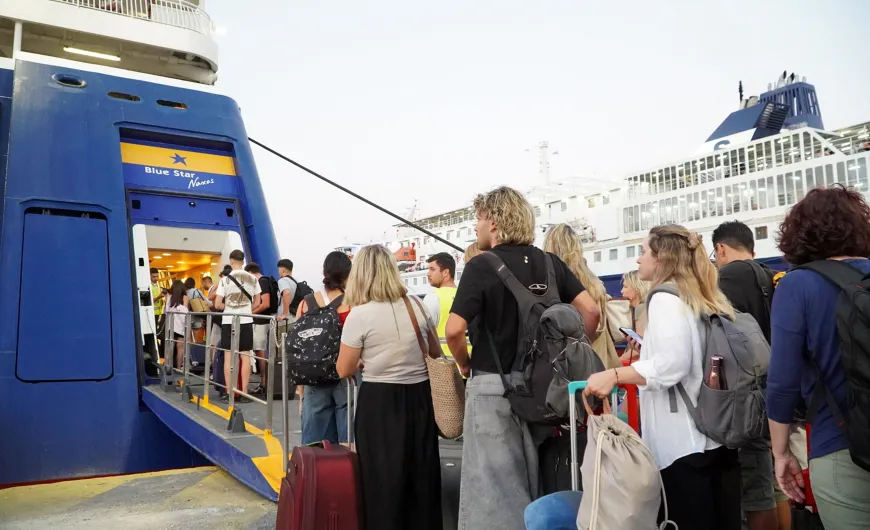
Οι καθυστερήσεις στις αερομεταφορές, οι ελλείψεις προσωπικού και ο εκσυγχρονισμός της αεροναυτιλίας, οι αδυναμίες στις οδικές και σιδηροδρομικές συνδέσεις και οι ανάγκες της ακτοπλοΐας επηρεάζουν την πρόσβαση στους προορισμούς.
Παράλληλα, ζητήματα όπως η επάρκεια νερού, η καθαριότητα, η σήμανση, η προσβασιμότητα και η κατάσταση των δημόσιων πολιτιστικών υποδομών επηρεάζουν τόσο την εμπειρία των επισκεπτών όσο και την καθημερινότητα των κατοίκων.
Ένα ακόμη κενό αφορά την απουσία συνεδριακού κέντρου διεθνών προδιαγραφών, ικανού να φιλοξενήσει μεγάλα συνέδρια. Η έλλειψη αυτή περιορίζει τις δυνατότητες προσέλκυσης επισκεπτών υψηλότερης δαπάνης και ενίσχυσης της τουριστικής δραστηριότητας εκτός της θερινής περιόδου.
Αντίστοιχα, η ανάπτυξη σύγχρονων μαρινών και λιμένων κρουαζιέρας αποτελεί πεδίο στο οποίο εξακολουθούν να υπάρχουν αναξιοποίητες δυνατότητες.
Σύμφωνα με τη μελέτη, η φορολογική επιβάρυνση αποτελεί επίσης παράγοντα που επηρεάζει την ανταγωνιστικότητα. Η Ελλάδα κατατάσσεται πέμπτη μεταξύ επτά ανταγωνιστικών χωρών ως προς τη φορολογική ανταγωνιστικότητα του τουρισμού. Το ζήτημα αφορά τόσο το κόστος για τις επιχειρήσεις όσο και τη δυνατότητά τους να επενδύουν και να λειτουργούν σε μεγαλύτερο μέρος του έτους.
Βιωσιμότητα και προστασία του φυσικού περιβάλλοντος
Η περιβαλλοντική διάσταση αποκτά ολοένα μεγαλύτερη σημασία για το μέλλον του ελληνικού τουρισμού. Σύμφωνα με τα στοιχεία της μελέτης, μόλις το 8% των ξενοδοχείων διαθέτει πιστοποίηση βιωσιμότητας, ενώ το 73% των επιχειρήσεων δεν έχει θέσει στόχο μείωσης των εκπομπών έως το 2030.
Η κλιματική αλλαγή, η διάβρωση των ακτών και η αυξανόμενη πίεση στους υδάτινους πόρους καθιστούν αναγκαίο τον μακροπρόθεσμο σχεδιασμό και τις στοχευμένες επενδύσεις.
Το Ειδικό Χωροταξικό Πλαίσιο για τον Τουρισμό δημιουργεί μια βάση για τον σχεδιασμό της ανάπτυξης, έπειτα από μακρά περίοδο εκκρεμοτήτων. Ωστόσο, η αποτελεσματικότητά του θα εξαρτηθεί από την εφαρμογή του και την ενσωμάτωση των κατευθύνσεών του στα τοπικά και ειδικά πολεοδομικά σχέδια.
Η εκτός σχεδίου δόμηση, ιδιαίτερα στα νησιά, εξακολουθεί να δημιουργεί πιέσεις στο τοπίο, στα δίκτυα κοινής ωφέλειας και στη διαθέσιμη γη. Η προστασία του φυσικού περιβάλλοντος και η ορθολογική διαχείριση των πόρων αποτελούν, συνεπώς, βασικές προϋποθέσεις για τη διατήρηση της ελκυστικότητας των προορισμών.
Η στάση των πολιτών και οι επιπτώσεις στην καθημερινότητα
Η σχέση του τουρισμού με τις τοπικές κοινωνίες αποτελεί έναν ακόμη κρίσιμο παράγοντα. Σύμφωνα με τη μελέτη, το 82,4% των πολιτών αξιολογεί θετικά την οικονομική συμβολή του κλάδου.
Παράλληλα, όμως, σημαντικές ανησυχίες προκαλούν το αυξημένο κόστος κατοικίας και η άνοδος των εξόδων διαβίωσης.
Το ΙΝΣΕΤΕ επισημαίνει ότι οι τιμές των κατοικιών και το κόστος ζωής επηρεάζονται από πολλούς παράγοντες και δεν μπορούν να αποδοθούν αποκλειστικά στον τουρισμό. Παρ' όλα αυτά, η αντιμετώπιση των αρνητικών επιπτώσεων και η διασφάλιση καλύτερης ισορροπίας ανάμεσα στις ανάγκες επισκεπτών και κατοίκων θεωρούνται απαραίτητες για τη μακροπρόθεσμη κοινωνική αποδοχή του κλάδου.
Τεχνητή νοημοσύνη και νέες τουριστικές αγορές
Η τεχνολογική εξέλιξη δημιουργεί νέες προκλήσεις αλλά και ευκαιρίες για τον ελληνικό τουρισμό. Η τεχνητή νοημοσύνη αλλάζει τον τρόπο με τον οποίο οι ταξιδιώτες αναζητούν προορισμούς, συγκρίνουν υπηρεσίες και οργανώνουν τις διακοπές τους.
Σε αυτό το περιβάλλον, η δημιουργία ενός εθνικού κόμβου τουριστικών δεδομένων, ο ψηφιακός εκσυγχρονισμός των επιχειρήσεων και η εκπαίδευση των εργαζομένων αναδεικνύονται σε στρατηγικές προτεραιότητες.
Παράλληλα, η διεύρυνση της παρουσίας της Ελλάδας σε αγορές όπως η Κίνα, η Ινδία και η Αυστραλία προϋποθέτει καλύτερη αεροπορική συνδεσιμότητα και προσαρμοσμένες δράσεις προβολής.
Η χώρα διαθέτει ήδη ισχυρή διεθνή αναγνωρισιμότητα και υψηλή αξιολόγηση από τους επισκέπτες. Η εμπειρία τους βαθμολογείται με 9,1 στα 10, ενώ ο δείκτης προθυμίας σύστασης της Ελλάδας ως προορισμού ανέρχεται σε 54.
Ωστόσο, η διατήρηση αυτής της εικόνας δεν είναι δεδομένη. Απαιτείται συνεχής βελτίωση των υπηρεσιών, αναβάθμιση των υποδομών, προστασία της φυσικής και πολιτιστικής κληρονομιάς και ουσιαστικότερη σύνδεση του τουρισμού με την τοπική οικονομία.
Η επόμενη ημέρα του ελληνικού τουρισμού δεν θα εξαρτηθεί μόνο από την επίτευξη νέων ρεκόρ στις αφίξεις και στα έσοδα. Το ζητούμενο είναι η ανάπτυξη να γίνει πιο ισόρροπη, βιώσιμη και ωφέλιμη τόσο για τις επιχειρήσεις όσο και για τις κοινωνίες που φιλοξενούν τους επισκέπτες.