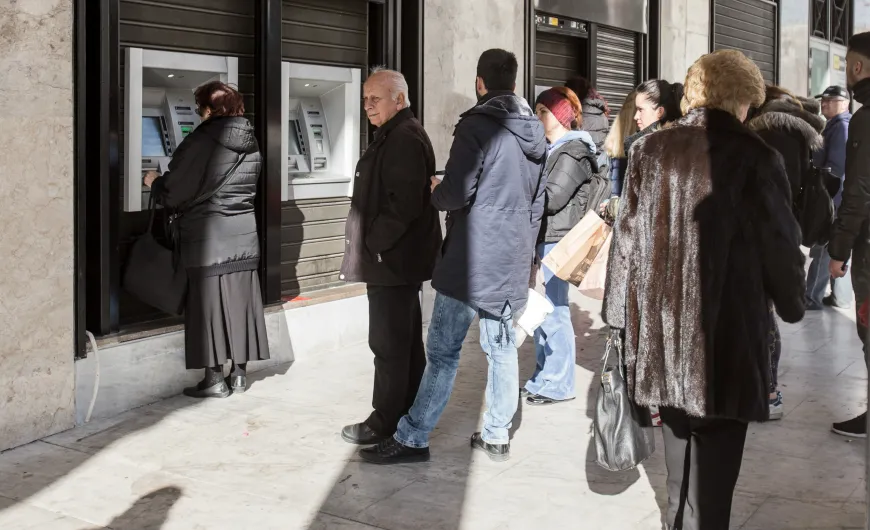

Οι παρεμβάσεις ενίσχυσης των συνταξιούχων μπορούν να προσφέρουν ανακούφιση, ιδιαίτερα όταν το εισόδημα καλείται να καλύψει ανελαστικές ανάγκες στέγασης, διατροφής και υγείας, ωστόσο δεν απαντούν από μόνες τους στις ανισότητες που έχουν συσσωρευτεί στο Ασφαλιστικό και επηρεάζουν διαφορετικά ανθρώπους με αντίστοιχες ανάγκες.
Αυτό το πλέγμα προβλημάτων αναδεικνύει δημοσίευμα του Χρήστου Μέγα στο iEidiseis, καταγράφοντας 21 σημεία κριτικής, από τις προϋποθέσεις της ετήσιας ενίσχυσης μέχρι τις συντάξεις χηρείας, την αξιοποίηση των ασφαλιστικών εισφορών και την προστασία της αγοραστικής δύναμης.
Η συζήτηση χρειάζεται, ωστόσο, ακρίβεια, καθώς διαφορετικές παροχές διέπονται από διαφορετικούς κανόνες και ένας γενικός χαρακτηρισμός μπορεί να δημιουργήσει λανθασμένη εικόνα για το ποιος δικαιούται τι.
Τα 400 ευρώ και οι συνταξιούχοι μικρότερης ηλικίας
Η προβλεπόμενη διεύρυνση της ετήσιας ενίσχυσης στα 400 ευρώ διατηρεί στο επίκεντρο τις ηλικιακές προϋποθέσεις, αφήνοντας ανοιχτό το ζήτημα της προστασίας όσων συνταξιοδοτήθηκαν νωρίτερα, έχοντας συμπληρώσει πολλά χρόνια ασφάλισης ή εργαστεί σε ιδιαίτερα επιβαρυντικές συνθήκες.
Ένας συνταξιούχος μικρότερης ηλικίας μπορεί να αντιμετωπίζει εξίσου σοβαρή οικονομική δυσκολία, χωρίς αυτή να αποτυπώνεται αυτομάτως σε ένα ηλικιακό κριτήριο. Εδώ βρίσκεται η ουσία της κριτικής για εργαζομένους στα βαρέα επαγγέλματα, ναυτικούς και άλλες κατηγορίες πρόωρης αποχώρησης: το δικαίωμα συνταξιοδότησης και η ανάγκη οικονομικής στήριξης δεν συμπίπτουν υποχρεωτικά με την ίδια ηλικία.
Δεν είναι, πάντως, ακριβές ότι όλοι οι δικαιούχοι σύνταξης χηρείας αποκλείονται. Η κυβερνητική εξειδίκευση προβλέπει ειδική κατηγορία για συνταξιούχους άνω των 60 ετών που λαμβάνουν μόνο σύνταξη λόγω θανάτου, καθώς και χωριστή κάλυψη συγκεκριμένων αναπηρικών παροχών, ανεξαρτήτως ηλικίας.
Συντάξεις χηρείας: Η ημερομηνία που δημιουργεί διαφορετικές ταχύτητες
Σημαντικό πεδίο ανισοτήτων αποτελεί η συνύπαρξη παλαιών και νεότερων κανόνων για τις συντάξεις λόγω θανάτου, με το δημοσίευμα να εστιάζει στις περιπτώσεις πριν από τις 13 Μαΐου 2016 και στις ιδιαιτερότητες του πρώην ΟΓΑ.
Η συγκεκριμένη ημερομηνία αφορά κρίσιμα τον χρόνο θανάτου του ασφαλισμένου ή συνταξιούχου, όχι απλώς την ημερομηνία έκδοσης της συνταξιοδοτικής απόφασης. Για θανάτους από τις 13 Μαΐου 2016 και μετά, ο e-ΕΦΚΑ αναφέρει ως βασικό ποσοστό για τον επιζώντα σύζυγο το 70% της σύνταξης του θανόντος, με τις κατά περίπτωση προϋποθέσεις και ειδικές ρυθμίσεις.
Το αίτημα ίσης μεταχείρισης παραμένει ουσιαστικό, αλλά η αποτύπωση κάθε περίπτωσης απαιτεί να εξετάζονται το εφαρμοστέο καθεστώς, ο φορέας προέλευσης και η ύπαρξη άλλης σύνταξης ή εργασίας.
Οικογενειακές ανάγκες και μια αναγκαία διευκρίνιση
Το δημοσίευμα θέτει επίσης το ζήτημα των συνταξιούχων που εξακολουθούν να έχουν εξαρτώμενα παιδιά, υπενθυμίζοντας ότι η αποχώρηση από την εργασία δεν συνεπάγεται το τέλος των οικογενειακών υποχρεώσεων.
Χρειάζεται, όμως, να διαχωριστεί η οικογενειακή προσαύξηση μιας σύνταξης από το επίδομα παιδιού Α21 του ΟΠΕΚΑ. Η ιδιότητα του συνταξιούχου δεν αποτελεί από μόνη της γενικό αποκλεισμό από το Α21, το οποίο εξετάζεται με βάση το οικογενειακό εισόδημα, τα εξαρτώμενα τέκνα και τις λοιπές προϋποθέσεις του προγράμματος.
Οι εισφορές, οι κρατήσεις και το πραγματικό διαθέσιμο εισόδημα
Στα υπόλοιπα ζητήματα που αναδεικνύονται περιλαμβάνονται η αξιοποίηση χρόνων παράλληλης ή διαδοχικής ασφάλισης, η ανταπόδοση πρόσθετων εισφορών στα βαρέα επαγγέλματα, η Εισφορά Αλληλεγγύης Συνταξιούχων, οι επικουρικές συντάξεις και οι διαφορετικές παροχές ανά πρώην Ταμείο.
Πρόκειται για διακριτά θέματα, τα οποία δεν μπορούν να επιλυθούν με μία ενιαία απάντηση, έχουν όμως κοινό παρονομαστή την απαίτηση να γνωρίζει ο ασφαλισμένος πώς μετατρέπονται οι εισφορές του σε δικαιώματα και γιατί αντιμετωπίζεται διαφορετικά από κάποιον με συγκρίσιμη ασφαλιστική διαδρομή.
Αντίστοιχα, η αποτίμηση μιας αύξησης χρειάζεται να γίνεται με βάση το καθαρό ποσό που απομένει και την αγοραστική του δύναμη, συνυπολογίζοντας φόρους, κρατήσεις και ανατιμήσεις, ώστε η ονομαστική βελτίωση να αντιστοιχεί σε πραγματικό όφελος.
Η ουσιαστική μεταρρύθμιση του Ασφαλιστικού προϋποθέτει σαφείς κανόνες, αιτιολογημένες διαφοροποιήσεις και επαρκή προστασία των χαμηλών εισοδημάτων, ώστε οι επιμέρους ενισχύσεις να στηρίζουν μια σταθερή σχέση εμπιστοσύνης ανάμεσα στην κοινωνική ασφάλιση και στους ανθρώπους που τη χρηματοδότησαν σε όλη την εργασιακή τους ζωή.